Страница оригинала 1 / 8
Пять событий · ФИНАНСОВЫЕ УЧАСТИЯ· Публичное издание
Финансовая матрица
Отец и его сын
Деньги, доходы, расходы и цена личной свободы
25 октября 2026 · English
Это анонимное исследование основано на двух сфотографированных страницах рукописных расчетов. Некоторые записи являются неопределенными или вычеркнутыми. Цифры иллюстрируют концепции; они не являются проверенными личными финансовыми записями или индивидуальными финансовыми советами. Матрица — это метафора, а не утверждение о том, что реальность симулируется.
Отец не учит сына, как зарабатывать больше. Он учит его, как сохранить способность выбирать.
Иллюстративный ежемесячный бюджет - не проверенные семейные данные
В учебном примере на схемах из 1 750 евро чистого дохода вычитают 998 евро на жильё и обслуживание долга и 621 евро на прочие расходы. За месяц остаётся 131 евро. Обе статьи расходов округлены. Такое деление не подтверждено рукописными счетами. Остаток за месяц ещё не означает, что резерв на случай непредвиденных расходов уже накоплен.
1 750 €
NET INCOME
1 619 €
ПРЕДСТАВЛЕНИЯ
131 €
РЕЗЮМЕНТ
Один ипотечный взнос, два разных экономических эффекта
175,51 евро процентов — стоимость заимствования (26,5 %).
486.88 € · Основная — сокращение долга (73,5%)
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу
Страница оригинала 2 / 8
Числа из примечаний — проверенная арифметика, неопределенный контекст
Пункт
Арифметический результат
Как читать его
Иллюстрация ежемесячной ипотеки
€175.51 + €486.88 = €662.39
Интерес и принцип: ясно в этом примере
Округленный платеж
сравнение
€662 + €336 = €998
Закругленные значения, не обязательно один текущий кредит
16-летняя периодическая выплата
пример
€19,200 + €30,720 = €49,920
Номинальная общая сумма без инфляции или возврата инвестиций
Рукописный ежемесячный итог
€1,619.25 заявлено / €1,621.75
расшифрованный
2,50 евро несоответствие; не согласовано
01 Что такое финансовая матрица?
«Матрица» — это наша метафора для сети занятости, доходов, расходов домохозяйств, банков, долгов и потребления. Сама сеть по своей сути неплохая: она делает возможным жилье, услуги и сотрудничество. Вопрос в том, оставляют ли нам достаточно места для принятия решения о том, как жить.
Отец задает своему сыну обманчиво простой вопрос: сколько времени вы уже обещали провести в будущем?
Платежи? Большая зарплата — это не то же самое, что свобода. Свобода также требует ликвидности, запаса прочности и способности говорить.
Нет.
Цель состоит в том, чтобы понять стимулы и компромиссы, а не обвинять людей, у которых есть дорогое жилье, семейные обязанности или ограниченный выбор.
02 Семь идей, которые делают числа понятными
Доход – это полученные деньги. Отличить валовой доход от чистой заработной платы и стабильный доход от непредсказуемых доходов. Расходы могут быть
существенные, договорные или дискреционные; не все расходы являются факультативными.
Денежный поток - это деньги, полученные за вычетом фактических денежных платежей в течение периода. Активы — это вещи, которыми вы владеете, в том числе сбережения.
Собственность – это то, что вы должны. Чистая стоимость равна активам за вычетом обязательств и не совпадает с балансом вашего банковского счета.
Ликвидность означает деньги, к которым вы можете получить доступ вовремя. Квартира может иметь значительную стоимость, но не будет платить срочный счет завтра.
Экстренный фонд покупает время, когда жизнь неожиданно меняется.
03 Ипотека: проценты не являются основными
В одном хорошо читаемом примере месячный платёж равен 662,39 евро: 175,51 евро процентов и 486,88 евро в счёт основного долга. Примерно 26,5 % именно этого платежа приходится на проценты, а 73,5 % уменьшает долг.
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу
Страница оригинала 3 / 8
Проценты - это цена заимствования; основной возврат уменьшает причитающийся остаток. Оба уходят с вашего счета, но они по-разному влияют на чистую стоимость. Погашение основной суммы может привести к созданию собственного капитала, при условии, что стоимость недвижимости не изменится.
Пропорция изменяется в течение типичного амортизирующего кредита. Без непогашенного остатка, фактической процентной ставки, оставшегося срока и сборов никто не может рассчитать общие пожизненные затраты по займам только из этой записки.
04 Проверка рукописных расчетов
662 евро + 336 евро = 998 евро (округлённые суммы). 175,51 евро + 486,88 евро = 662,39 евро. 2 400 евро + 868 евро = 3 268 евро. Арифметика верна, но значение некоторых сумм не подтверждено независимо.
В записях указана месячная сумма 1 619,25 евро. Семь приблизительно разобранных сумм (998,50 евро, 260,50 евро, 267,50 евро, 14,50 евро, 17,42 евро, 54,50 евро и 8,83 евро) дают 1 621,75 евро. Расхождение составляет 2,50 евро и может объясняться неоднозначным чтением или черновой цифрой. Устранить его не удалось.
В другом разделе указаны, в частности, 621,25 евро, 662 евро, 1 283,25 евро и 2 793,47 евро. Пока неясно, что означает каждая сумма, складывать их как дополнительные обязательства нельзя.
05 Небольшие ежемесячные суммы становятся крупными обязательствами
За 16 лет 100 € × 12 × 16 = 19 200 евро и 160 € 12 × 16 = 30 720 евро. Вместе рукописная длинного горизонта иллюстрация составляет 49 920 евро.
Это не доказывает, что платежи были потрачены впустую. Они могли бы финансировать образование, здравоохранение, жилье или безопасность. Урок состоит в том, чтобы изучить цель, выгоду и долгосрочную цену каждого повторяющегося решения.
Это номинальные суммы. Данное мероприятие намеренно исключает инфляцию, проценты и потенциальную отдачу от инвестиций.
06 Пять уровней практической финансовой свободы
Уровень 1 — Видимость: я могу назвать свой доход и каждый повторяющийся расход. Уровень 2 - Стабильность: я отвечаю основным платежам
Не имея регулярного заимствования.
Уровень 3 - Устойчивость: у меня есть доступный резерв аварийной помощи. Три-шесть месяцев основных расходов - это общее планирование.
Ссылка, а не универсальное правило.
Уровень 4 — Гибкость: Я могу сменить работу, отказаться от несправедливого предложения или справиться с ремонтом без немедленного кризиса. Уровень 5 — Автономия: приближающийся платеж не диктует каждое важное жизненное решение.
07 Измерьте собственную матрицу
Доля фиксированных обязательств = необходимые регулярные платежи ÷ чистый доход × 100 %. Норма сбережений = сумма, сознательно отложенная на сбережения, ÷ чистый доход × 100 %.
Резерв в месяцах = доступные накопления на непредвиденные расходы ÷ необходимые месячные расходы. Доля долговых платежей = ежемесячные платежи по кредитам ÷ чистый месячный доход × 100 %. Это учебные показатели, а не нормативные ограничения или банковские критерии кредитования.
Ни один процент не измеряет свободу человека: размер семьи, здоровье, рынок жилья, надежная поддержка и условия занятости.
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу
Страница оригинала 4 / 8
08 Одинаковая зарплата, разные варианты
Два условных человека получают по 1 800 евро чистыми в месяц. Первый тратит 1 650 евро на необходимое и долговые обязательства, у него остаётся 150 евро. Второй тратит 1 100 евро, у него остаётся 700 евро.
Разница в месячном номере для маневра составляет 550 евро. Это может изменить то, как быстро каждый человек создает буфер или может ли он оставить вредную работу.
Контраст – это не моральный рейтинг. Расположение, инвалидность, потребности в уходе за детьми, домашние обязанности и удача могут объяснить большую часть различий.
09 Синяя таблетка, красная таблетка: полезная метафора
Синяя пилюля: "Моя зарплата выросла, так что я могу позволить себе еще одно обязательство". Но я не пересматриваю общую стоимость и не спрашиваю, от чего я отказываюсь.
Красная пилюля: "Позвольте мне посмотреть на реальные цифры, прочитать соглашение и оценить следующие десять лет". Я выбираю намеренно, скорее
чем быть во главе с рекламируемой ежемесячной партией.
Долг может решить реальные проблемы, но он не является ловушкой. Однако потребительский кредит, который приносит краткосрочную выгоду, может уменьшить будущие варианты. Выглядеть процветающим – это не то же самое, что быть финансово обеспеченным.
10 вещей, которые отец хочет, чтобы его сын помнил
1 Не путайте доход с богатством. 2.Сначала подсчитайте основные обязательства. 3. Оценить кредит по совокупным расходам, а не только по ежемесячному платежу. 4. Отдельный интерес от принципала.
5. план временной потери дохода. 6. Умножать ежемесячные обязательства на годы. 7 Не торгуйте своим будущим временем, чтобы произвести впечатление на других.
8.Создайте способность говорить «нет». 9 Никогда не измеряйте ценность человека деньгами. 10 Пусть деньги служат вашим отношениям, ценностям и свободе.
11 Практическое упражнение для сына
Запишите каждый поток доходов и насколько он надежен. Разделите все расходы на предметы первой необходимости, контракты и дополнительные покупки. Для каждого долга запишите баланс, ставку, срок, сборы, страхование и условия досрочного погашения.
Вычислите, сколько месяцев вы могли бы покрыть основные расходы без нового дохода. Выберите один регулярный заряд, чтобы пересмотреть. Назовите три вещи, которые вы бы сделали, если бы следующий платеж не надавил на вас.
Делайте упражнение вместе без осуждения. Отец дает вопросы и опыт; сын остается автором своего собственного выбора.
12 Самое важное наследство
Финансовая свобода не является фиксированной суммой в банке. Это практическая способность принимать решения без того, чтобы каждое решение определялось страхом перед следующим законопроектом.
Самым ценным подарком отца могут быть не деньги. Это может быть способность понимать долг, время, приоритеты и личное достоинство.
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу
Страница оригинала 5 / 8
Деньги должны служить жизни. Жизнь не должна служить деньгам. Я люблю, потому что я есть.
Отец не учит сына, как зарабатывать больше. Он учит его, как сохранить способность выбирать.
Визуальный урок: актеры, стрелы и решения
Пять легко редактируемых диаграмм объясняют, откуда берутся деньги, куда они идут, как работают платежи по кредитам, почему складываются повторяющиеся расходы и что увеличивает свободу выбора.
Визуальный урок в пяти слайдах
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу
Страница оригинала 6 / 8
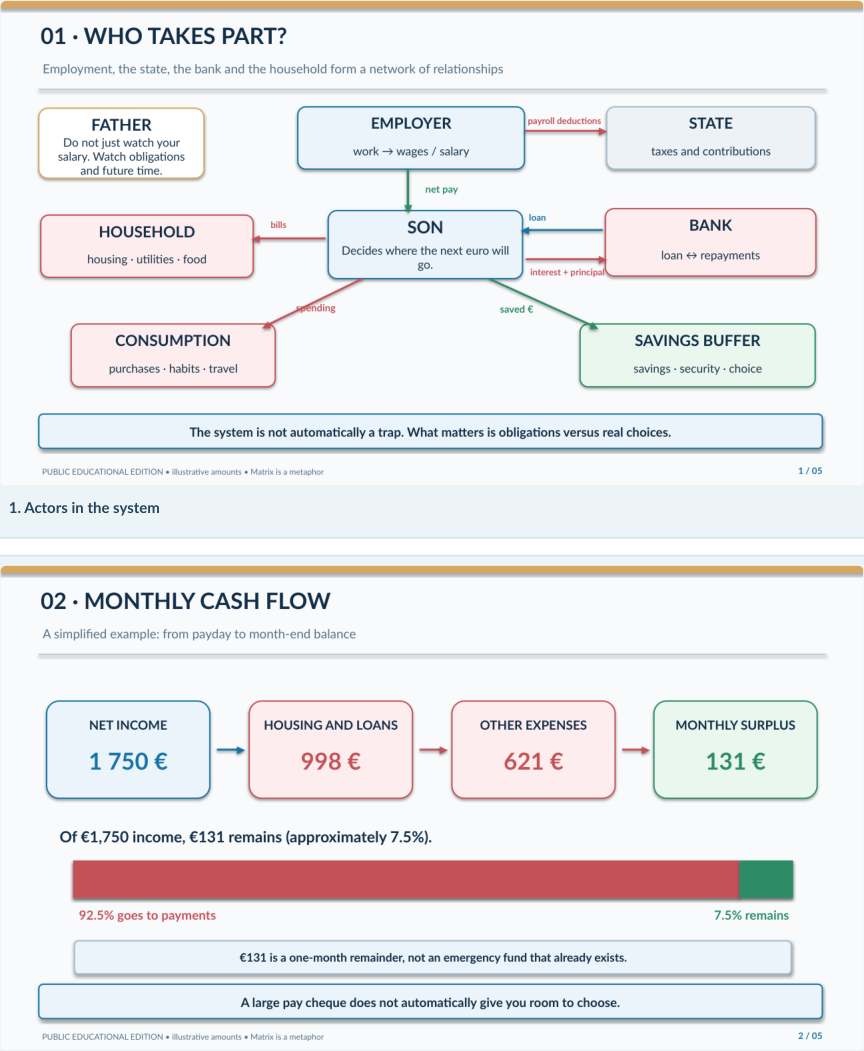
См. индивидуальные диаграммы
1 Актеры в системе
2. Ежемесячный денежный поток
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу
Страница оригинала 7 / 8
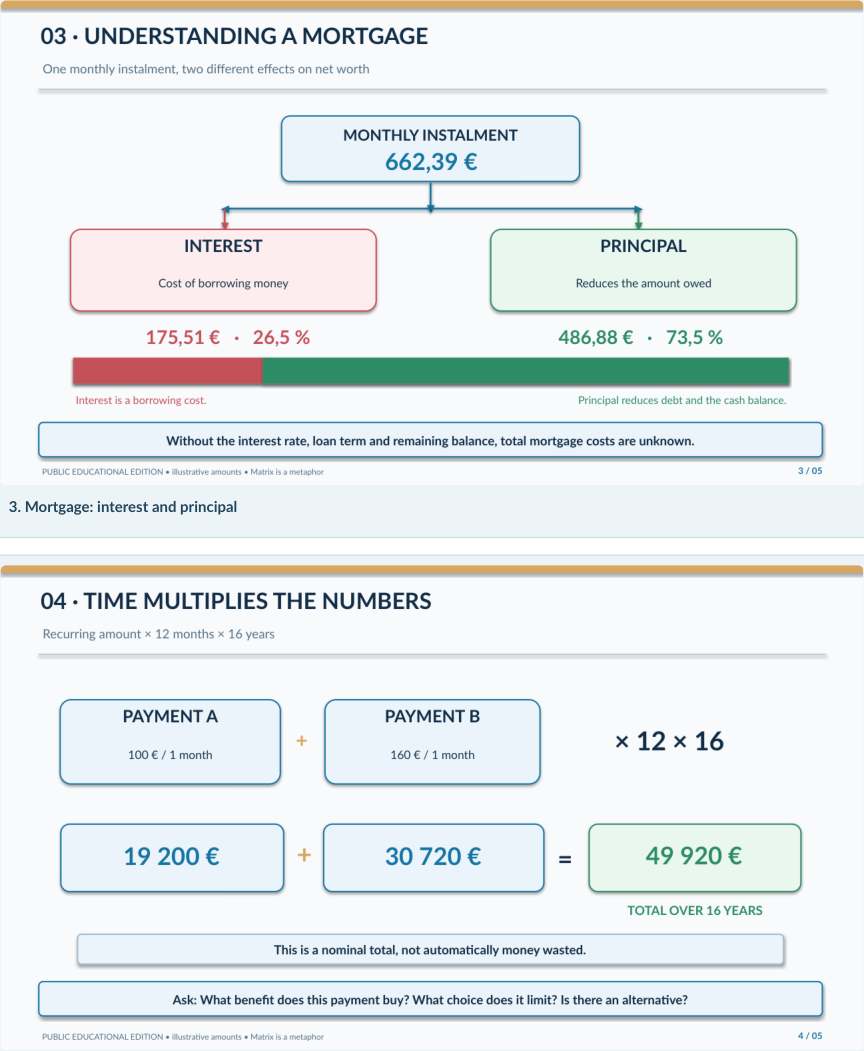
3.Ипотека: проценты и основная сумма
4.Время и периодические платежи
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу
Страница оригинала 8 / 8
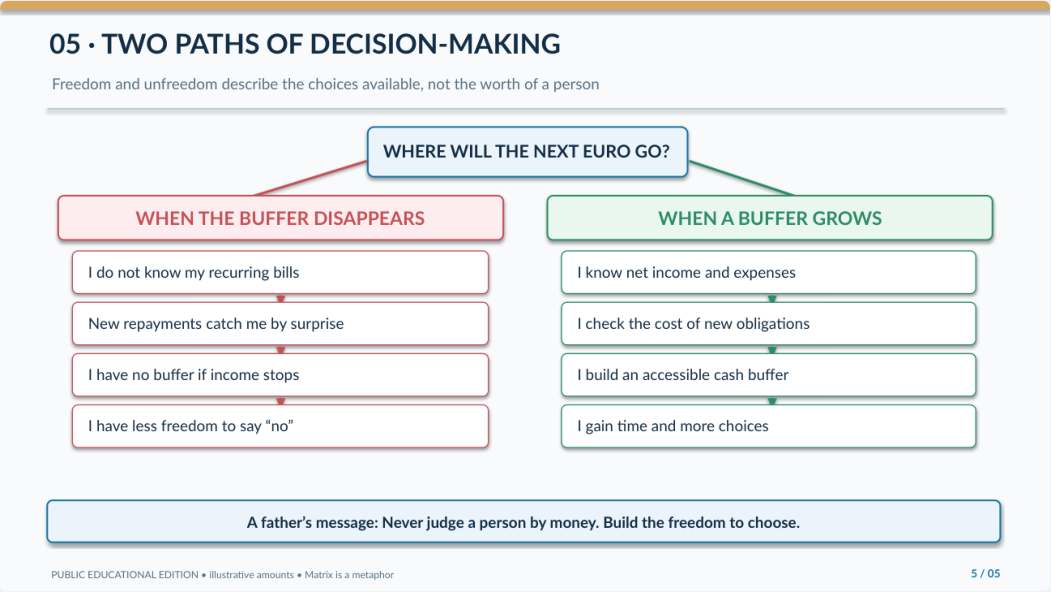
5.Два пути принятия решений
Суммы евро поступают из словацких источников. Для читателей в Польше они не конвертируются в PLN, поэтому вычисления остаются сопоставимыми по языкам.
Вернуться к проекту
Посмотреть оригинальную иллюстрированную страницу · Перейти к разделу