Oorspronkelijke pagina 1 / 8
DE VIJF GEVALLEN · FINANCIEEL Literatuur· OPENBARE OPDRACHT
De financiële matrix
Een vader en zijn zoon.
Geld, inkomen, uitgaven en de prijs van persoonlijke vrijheid
25 oktober 2026 · English
Deze anonieme educatieve studie is gebaseerd op twee gefotografeerde pagina's van handgeschreven berekeningen. Sommige inzendingen zijn onzeker of doorgestreept. De cijfers illustreren concepten; ze zijn niet gecontroleerd persoonlijke financiële administratie of individuele financiële adviezen. De Matrix is een metafoor, geen bewering dat de werkelijkheid wordt gesimuleerd.
Een vader leert zijn zoon niet hoe hij meer moet verdienen. Hij leert hem hoe hij de mogelijkheid om te kiezen moet behouden.
Een illustratieve maandelijkse begroting .
In het vereenvoudigde voorbeeld uit de schema’s blijft van 1.750 € netto-inkomen na 998 € voor wonen en schuldaflossing en 621 € aan andere uitgaven per maand 131 € over. De twee uitgavenposten zijn afgerond. Ze zijn geen bewezen indeling van de handgeschreven rekeningen. Het maandelijkse overschot is nog geen bestaande noodreserve.
1 750 €
NETTO INKOMEN
1 619 €
UITGAVEN
131 €
REMAINDER
Eén hypotheektranche, twee verschillende economische effecten
175,51 € rente – de kosten van de lening (26,5%).
486.88 € · Belangrijkste schuldreductie (73,5%)
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel
Oorspronkelijke pagina 2 / 8
Getallen uit de noten ..verifieerde rekenkundige, onzekere context
Post
Rekenresultaat
Hoe het te lezen
Maandelijkse hypotheek illustratie
€175.51 + €486.88 = €662.39
Rente en principaal: duidelijk in dit voorbeeld
Afgeronde betaling
vergelijking
€662 + €336 = €998
Afgeronde waarden, niet noodzakelijk één lopende lening
16-jaars terugkerende betaling
voorbeeld
€19,200 + €30,720 = €49,920
Nominaal totaal zonder inflatie- of beleggingsrendement
Met de hand geschreven maandtotaal
1.619.25 euro aangegeven / €1,621.75
getranscribeerd
tegenstrijdigheid van 2,50 euro; niet met elkaar in overeenstemming
01 Wat is de Financial Matrix?
"Matrix" is onze metafoor voor het netwerk van werkgelegenheid, inkomen, huishoudelijke uitgaven, banken, schulden en consumptie. Het netwerk zelf is niet inherent slecht: het maakt huisvesting, diensten en samenwerking mogelijk. De vraag is of de verplichtingen die we aangaan ons voldoende ruimte geven om te beslissen hoe te leven.
Een vader vraagt zijn zoon een bedrieglijk eenvoudige vraag: Hoeveel van uw toekomstige tijd hebt u al beloofd terug te keren
betalingen? Een groot salaris is niet hetzelfde als vrijheid. Vrijheid vereist ook liquiditeit, een marge van veiligheid en het vermogen om te zeggen
Nee.
Het doel is het begrijpen van prikkels en trade-offs in plaats van mensen die dure huisvesting, gezinsverantwoordelijkheden of beperkte keuzes hebben de schuld te geven.
02 Zeven ideeën die de getallen begrijpelijk maken
Inkomen is geld ontvangen. Onderscheid bruto van netto loon, en gestage inkomsten uit onvoorspelbare winsten. De kosten kunnen
essentiële, contractueel vastgelegde of discretionaire uitgaven; niet alle kosten zijn facultatief.
Cash flow is geld ontvangen minus werkelijke contante betalingen over een periode. Activa zijn dingen die je bezit, inclusief spaargeld en
eigendom; passiva zijn wat je verschuldigd bent. Nettowaarde is gelijk aan activa minus passiva en is niet hetzelfde als uw bankrekeningsaldo.
Liquiditeit betekent geld dat je op tijd kunt bereiken. Een flat kan een aanzienlijke waarde hebben, maar zal morgen geen dringende rekening betalen.
Een noodfonds geeft tijd als het leven onverwacht verandert.
03 Een hypotheek: rente is geen hoofdsom
In een goed leesbaar voorbeeld is de maandtermijn 662,39 €: 175,51 € rente en 486,88 € aflossing. Van deze specifieke termijn is ongeveer 26,5% rente en gaat 73,5% van de schuld af.
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel
Oorspronkelijke pagina 3 / 8
De rente is de prijs van de opgenomen leningen; de hoofdsom van de aflossing vermindert het verschuldigde saldo. Beiden verlaten uw account, maar ze hebben verschillende effecten op de netto waarde. Het terugbetalen van de hoofdsom kan eigen vermogen opbouwen, ervan uitgaande dat de waarde van het onroerend goed ongewijzigd is.
De verhouding verandert in een typische afkooplening. Zonder het uitstaande saldo, de werkelijke rentevoet, de resterende looptijd en vergoedingen kan niemand de totale kosten van de levenslange lening uit deze nota alleen berekenen.
04 Controle van de handgeschreven berekeningen
662 € + 336 € = 998 € (afgerond). 175,51 € + 486,88 € = 662,39 €. 2.400 € + 868 € = 3.268 €. De berekeningen kloppen, maar de betekenis van sommige bedragen is niet onafhankelijk vastgesteld.
De aantekeningen vermelden een maandtotaal van 1.619,25 €. Zeven niet geheel duidelijk leesbare posten (998,50 €, 260,50 €, 267,50 €, 14,50 €, 17,42 €, 54,50 € en 8,83 €) komen samen op 1.621,75 €. Het verschil van 2,50 € kan voortkomen uit een leesfout of een voorlopig bedrag. Het is niet opgehelderd.
In een andere sectie staan onder meer 621,25 €, 662 €, 1.283,25 € en 2.793,47 €. Zolang niet duidelijk is waar elk bedrag voor staat, kunnen ze niet als extra verplichtingen worden opgeteld.
05 Kleine maandelijkse bedragen worden grote verplichtingen
Meer dan 16 jaar, 100 EUR × 12 × 16 = 19,200 EUR en 160 EUR × 12 × 16= 30,720 EUR. Samen bedraagt de handgeschreven lange-horizon illustratie €49.920.
Dit bewijst niet dat de betalingen zijn verspild. Ze hadden onderwijs, gezondheidszorg, huisvesting of veiligheid kunnen financieren. De les is om het doel, het voordeel en de prijs op lange termijn van elke terugkerende beslissing te onderzoeken.
Dit zijn nominale bedragen. De exercitie sluit opzettelijk inflatie, rente en potentiële beleggingsrendementen uit.
06 Vijf niveaus van praktische financiële vrijheid
Niveau 1 . Zichtbaarheid: Ik kan mijn inkomen en elke terugkerende kosten noemen. Niveau 2 Stabiliteit: Ik kom aan essentiële betalingen tegemoet
zonder regelmatig voor hen te lenen.
Niveau 3 Drie tot zes maanden van essentiële kosten is een gemeenschappelijke planning
referentie, geen universele regel.
Niveau 4 . Oneven: Ik kan een baan veranderen, een oneerlijk aanbod weigeren of een reparatie zonder onmiddellijke crisis behandelen. Niveau 5 . . Autonomie: een naderende betaling dicteert niet elke belangrijke leven beslissing.
07 Meet je eigen Matrix
Aandeel vaste verplichtingen = noodzakelijke terugkerende betalingen ÷ netto-inkomen × 100%. Spaarpercentage = bewust opzijgezet geld ÷ netto-inkomen × 100%.
Buffer in maanden = direct beschikbaar noodspaargeld ÷ noodzakelijke maandlasten. Aandeel schuldendienst = maandelijkse kredietbetalingen ÷ netto maandinkomen × 100%. Dit zijn rekenvoorbeelden voor het onderwijs, geen wettelijke limieten of acceptatienormen van banken.
Geen enkel percentage meet de vrijheid van de mens: de omvang van het huishouden, de gezondheid, de woningmarkt, betrouwbare steun en arbeidsvoorwaarden zijn allemaal van belang.
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel
Oorspronkelijke pagina 4 / 8
08 Zelfde salaris, zeer verschillende keuzes
Twee denkbeeldige personen ontvangen ieder 1.800 € netto per maand. A betaalt 1.650 € aan noodzakelijke uitgaven en schulden en houdt 150 € over. B betaalt 1.100 € en houdt 700 € over.
Het verschil in maandelijkse manoeuvreerruimte is €550. Dat kan veranderen hoe snel elke persoon een buffer bouwt of of dat ze een schadelijke baan kunnen verlaten.
Het contrast is geen morele ranking. Locatie, handicap, kinderopvangbehoeften, gezinsverplichtingen en geluk kunnen veel van het verschil verklaren.
09 Blauwe pil, rode pil: een nuttige metafoor
Blauwe pil: "Mijn loon is gestegen, zodat ik me een andere verplichting kan veroorloven." Maar ik bekijk de totale kosten niet en vraag niet wat ik opgeef.
Rode pil: "Laat me kijken naar de werkelijke nummers, lees de overeenkomst en schatting van de komende tien jaar." Ik kies met opzet.
dan wordt geleid door een geadverteerde maandelijkse tranche.
Schuld kan echte problemen oplossen; het is niet automatisch een val. Een consumentenlening die een kortetermijnvoordeel oplevert, kan echter toekomstige opties verminderen. Voorspoedig kijken is niet hetzelfde als financieel veilig zijn.
10 Tien dingen die een vader wil dat zijn zoon zich herinnert
1. Verwar inkomen niet met rijkdom. 2. Tel eerst essentiële verplichtingen. 3. Beoordeel een lening op totale kosten, niet alleen de maandelijkse betaling. 4. Afzonderlijke rente van de hoofdsom.
5. Plan voor tijdelijk inkomensverlies. 6. Vermenigvuldig maandelijkse verplichtingen in jaren. 7. Handel niet uw toekomstige tijd alleen om anderen te imponeren.
8. Bouw het vermogen om nee te zeggen. 9. Meet nooit iemands waarde aan geld. 10. Laat geld jullie relaties, waarden en vrijheid dienen.
11 Een praktische oefening voor de zoon
Schrijf elke inkomstenstroom op en hoe betrouwbaar die is. Verdeel alle uitgaven in essentials, contracten en optionele aankopen. Voor elke schuld moet u het saldo, de koers, de looptijd, de vergoedingen, de verzekerings- en vervroegde aflossingsvoorwaarden registreren.
Bereken hoeveel maanden je zonder nieuw inkomen essentiële zaken kunt dekken. Kies één gewone lading om te heroverwegen. Tot slot, noem drie dingen die je zou doen als de volgende betaling niet druk op u.
Doe de oefening samen zonder oordeel. De vader geeft vragen en ervaring; de zoon blijft de auteur van zijn eigen keuzes.
12 De belangrijkste erfenis
Financiële vrijheid is geen vast bedrag in een bank. Het is het praktische vermogen om beslissingen te nemen zonder dat elke beslissing wordt bepaald door angst voor de volgende wet.
Het meest waardevolle geschenk van een vader is misschien geen geld. Het kan het vermogen zijn om schulden, tijd, prioriteiten en persoonlijke waardigheid te begrijpen.
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel
Oorspronkelijke pagina 5 / 8
Geld moet het leven dienen. Het leven mag geen geld dienen. Ik hou van je, voordat ik dat ben.
Een vader leert zijn zoon niet hoe hij meer moet verdienen. Hij leert hem hoe hij de mogelijkheid om te kiezen moet behouden.
Visuele les: acteurs, pijlen en beslissingen
Vijf bewerkbare, gemakkelijk te volgen diagrammen verklaren waar geld vandaan komt, waar het heen gaat, hoe lening termijnen werken, waarom terugkerende uitgaven samentellen en wat de keuzevrijheid verhoogt.
Visuele les in vijf dia's
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel
Oorspronkelijke pagina 6 / 8
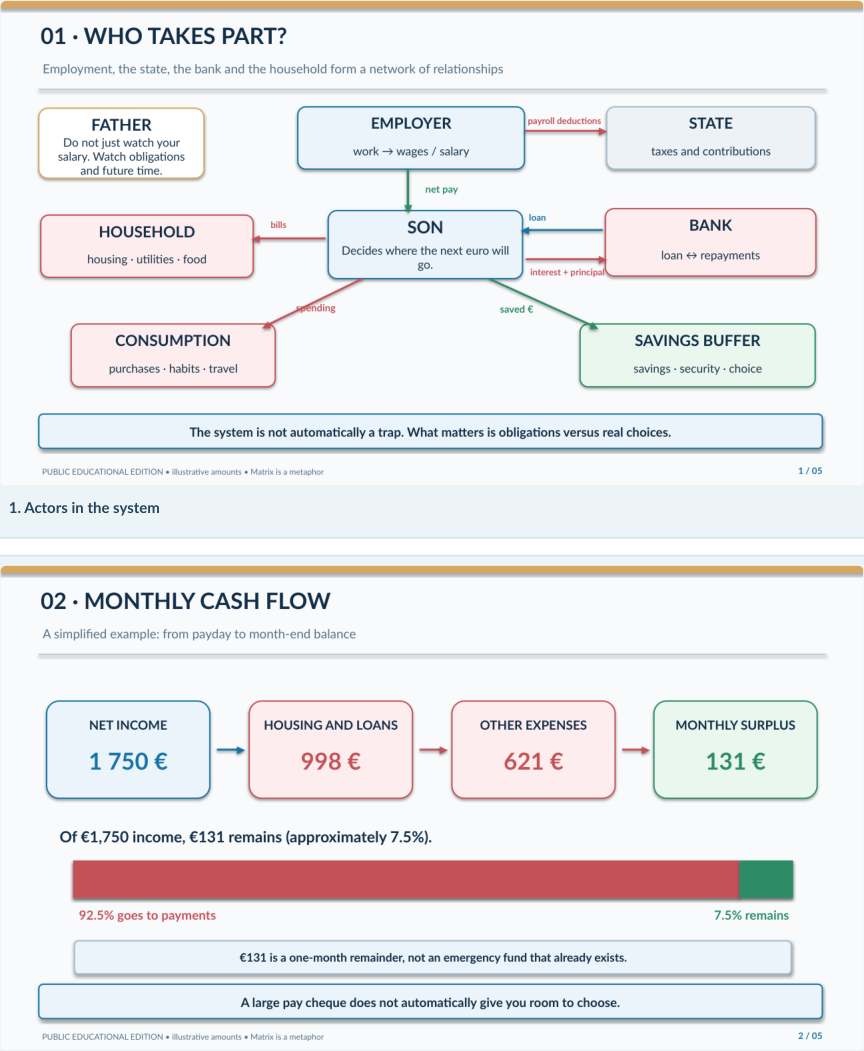
Zie afzonderlijke schema's
1. Acteurs in het systeem
2. Maandelijkse kasstroom
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel
Oorspronkelijke pagina 7 / 8
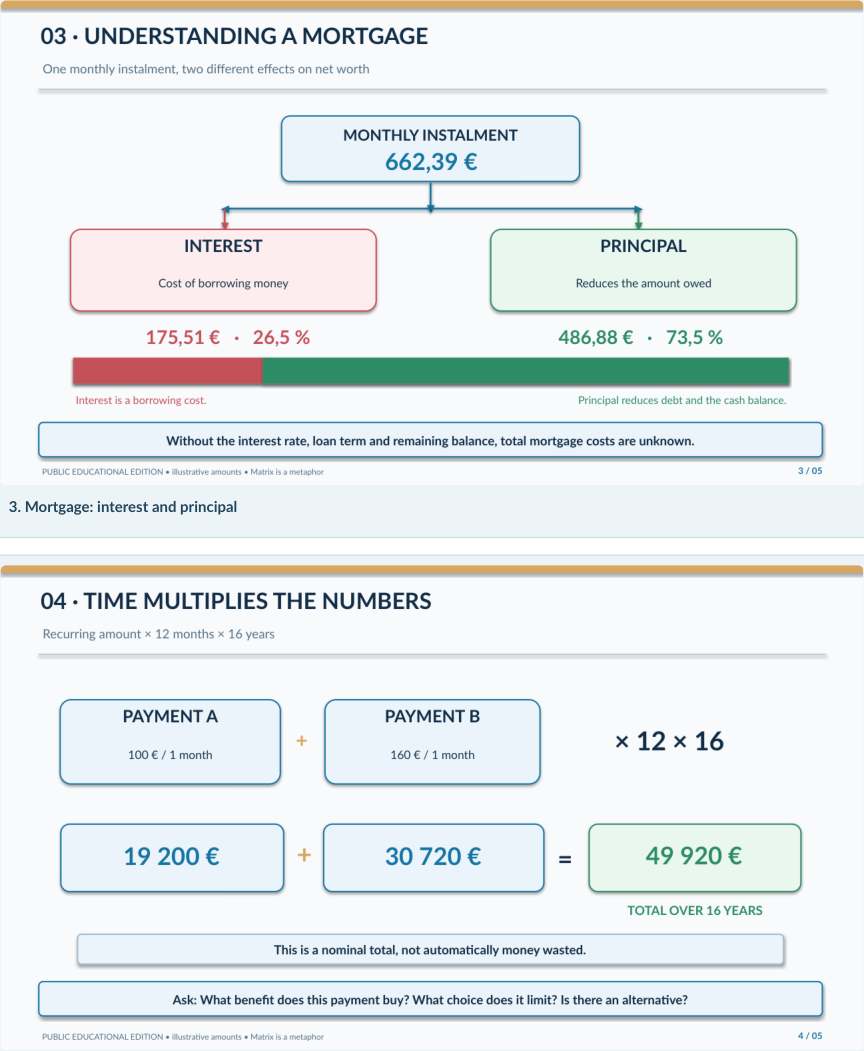
3. Hypotheek: rente en hoofdsom
4. Tijd en terugkerende betalingen
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel
Oorspronkelijke pagina 8 / 8
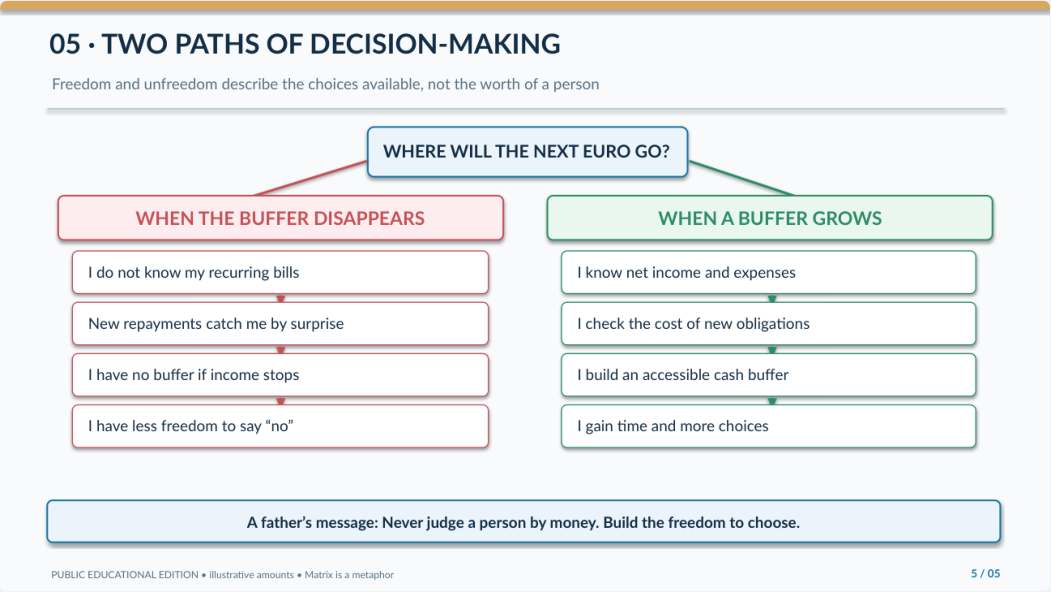
5. Twee wegen van beslissingen
De eurobedragen komen uit de Slowaakse bron illustraties. Voor de lezers in Polen worden ze niet omgezet in PLN, zodat de berekeningen vergelijkbaar blijven in verschillende talen.
Terug naar het project
Bekijk de oorspronkelijke geïllustreerde pagina · Lees het bijbehorende onderdeel