原版のページ 1 / 8
ファイブイベント · フィナンシャル· パブリックエディション
金融のマトリックス
ファザー&ハイスソン
お金、収入、支出、個人的な自由の価格
25 10月 2026 · English
この匿名教育研究は、手書き計算の2つの写真ページに基づいています。 一部のエントリは、不確実性またはクロスアウトされています。 数値は概念を示しています。それらは個人的な財務記録や個々の財務アドバイスを検証していません。 マトリックスは、現実がシミュレートされるという主張ではなく、メタファーです。
父親は息子を教えるのではなく、もっと稼ぐ方法ではありません。 彼が選ぶ能力を維持する方法を彼に教えます。
月間予算の実例 — 家族データが確認されていない
元の図の説明用の例では、手取り収入1,750ユーロから住居費と返済の998ユーロ、その他の支出621ユーロを引くと、その月に131ユーロが残る。二つの支出額は丸めた数字で、手書きの帳簿の費目が実際にこの内訳だったとは確認できない。その月の残額は、すでに積み立てた緊急予備費とは別である。
1 750 €
ネットインカム
1 619 €
エクスペンス
131 €
ソリューション
1つのmortgageのinstalment、2つの異なる経済効果
利息175.51ユーロは借り入れにかかる費用(26.5%)。
486.88 € · プリンシパル — 債務削減 (73.5%)
原版のページ 2 / 8
ノートから数 — 検証済みの算術、不確実なコンテキスト
アイテム
有能な結果
読み方
月刊麦汁イラスト
€175.51 + €486.88 = €662.39
興味とプリンシパル:この例でクリア
ラウンド決済
比較比較
€662 + €336 = €998
丸みのある値、必ずしも1つの現在のローンではなく
16年返金
例)
€19,200 + €30,720 = €49,920
インフレや投資リターンなしのわずかな合計
手書きの月間合計
€1,619.25 述べた / €1,621.75
トランスクリプト
€2.50 矛盾しない; 同意しない
01 ファイナンシャル・マトリックスとは?
「Matrix」は、雇用、所得、世帯の費用、銀行、債務および消費のネットワークのための当社のメタファーです。 ネットワーク自体は本質的に悪いことではありません。それはハウジング、サービス、協力を可能にします。 質問は、私たちが取り残す義務が十分な部屋を離れるかどうかです。
父親は彼の息子に欺瞞的に簡単な質問を尋ねます: あなたの将来の時間は、すでに再発することを約束したどのくらいの
支払い? 給与は自由と同等ではありません。 Freedom は、流動性、安全性の余白、言う能力も必要です
いいえ。
目的は、高価な住宅、家族の責任または限られた選択を持っている非難ではなく、インセンティブやトレードオフを理解することです。
02 数字を理解できる7つのアイデア
収入は受理されます。 純ペイからの総利益を分配し、予測不可能な利益から安定した収益を勝ち取る。 費用はかかります
必須、契約上または裁量;すべての費用はオプションではありません。
キャッシュフローは、期間内に実際の現金支払いを差し引いた金額です。 資産は、貯蓄を含む所有するものであり、
プロパティ; 負債は、あなたが借りているものです。 資産のマイナスの負債を等価にし、銀行口座残高と同じではありません。
流動性とは、時間内にアクセスできるお金を意味します。 平坦な価値があるかもしれませんが、明日は急激に請求されることはありません。
生命が予期せず変化する時、緊急資金は時間を購入します。
03 住宅ローン: 興味はプリンシパルではありません
判読しやすい例では、月々の返済額662.39ユーロの内訳は利息175.51ユーロと元本返済486.88ユーロ。この回の支払いに限ると、約26.5%が利息で、73.5%が借入残高の減少に当たる。
原版のページ 3 / 8
利息は借入金の料金です。前払いは残高を下げます。 両方ともあなたのアカウントを残しますが、彼らはネットの価値に異なる効果を持っています。 プライムの返済は、プロパティ値が変更されていないと仮定して、家用株式を建てることができます。
典型的な償還ローン全体での比率変化。 優れた残高、実際の利息率、残りの期間および手数料なしで、このノートだけでは、総生涯借入金費用を計算することはできません。
04 手書き計算の確認
丸めた数字では662ユーロ+336ユーロ=998ユーロ。また175.51ユーロ+486.88ユーロ=662.39ユーロ、2,400ユーロ+868ユーロ=3,268ユーロである。計算は合うが、一部の数字が何を示すかは独立した資料では確認できていない。
手書きのメモにある月額の合計は1,619.25ユーロ。判読が確実でない七つの金額(998.50ユーロ、260.50ユーロ、267.50ユーロ、14.50ユーロ、17.42ユーロ、54.50ユーロ、8.83ユーロ)を足すと1,621.75ユーロで、2.50ユーロの差がある。数字の読み方や下書きの数値に由来する可能性があるが、差の理由は確かめられていない。
別の箇所には621.25ユーロ、662ユーロ、1,283.25ユーロ、2,793.47ユーロなどの数字もある。それぞれの意味がわからないまま、支払義務として合算することはできない。
05 毎月の小額が大きな約束になる
16年以上、100×12×16 = €19,200 と €160 × 12 × 16 =€30,720. 一緒に、手書きの長い水平線イラストは€49,920です。
支払いが浪費されたことを証明しません。 教育、ヘルスケア、ハウジング、セキュリティに資金を積むことができます。 レッスンは、目的、利益および各再発決定の長期価格を調べることです。
これらは正式な合計です。 意図的には、インフレ、興味、潜在的な投資リターンを除外します。
06 実用的な金融自由の5つのレベル
レベル1 — 可視性: 収入と再発費用をすべての名前にすることができます。 レベル2 — 安定性: 私は重要な支払いを満たします
定期的に借りずに借りる。
レベル3 — レジリエンス: 私はアクセス可能な緊急予約権を持っています。 3〜6ヶ月の費用は、一般的な計画です
ユニバーサルルールではなく、参照。
レベル4 — 柔軟性: 仕事を変更したり、不公平なオファーを拒否したり、即時の危機なしで修理を処理したりすることができます。 レベル5 — Autonomy: アプローチの支払いは、すべての主要な人生の決定を予測しません。
07 独自のマトリックスを測定する
固定負担率=定期的に必ず支払う額÷手取り収入×100%。貯蓄率=意識して貯蓄に回した額÷手取り収入×100%。
予備費で暮らせる月数=すぐに使える緊急用の貯蓄÷月々の必須生活費。借入返済比率=毎月の借入返済額÷月々の手取り収入×100%。いずれも学習用の指標であり、法令の上限や銀行の融資審査基準ではない。
世帯規模、健康、住宅市場、信頼性の高いサポート、雇用条件など、人的自由を単一の比率で対策するものではありません。
原版のページ 4 / 8
08 同じ給与、非常に異なる選択肢
手取り月収がともに1,800ユーロの架空の二人を考える。Aさんは生活に欠かせない費用と返済に1,650ユーロを支払い、150ユーロが残る。Bさんは1,100ユーロを支払い、700ユーロが残る。
月間部屋の差は550ユーロです。 これにより、各人がバッファをビルドするか、有害なジョブを離れるかどうかが変化する可能性があります。
対照は道徳的なランキングではありません。 所在地、障がい、育児ニーズ、家庭の義務、運が違いの多くを説明することができます。
09ブルーピル、レッドピル:有用なメタファー
青の丸薬:「私の支払いが増加し、私は別の義務を払うことができます。」 しかし、私は合計のコストを見直したり、私が諦めているものを尋ねたりしません。
レッドピル:「実際の数字を見て、合意を読んで、次の10年を推定してみましょう。」 私は意図的にではなく選択します
広告された月間インスタルメントによって導かれることより。
Debt は実際の問題を解決できます。自動的にトラップではありません。 短期的な利益をもたらす消費者融資は、しかし、将来のオプションを減らすことができます。 有望な見栄えは、財政的に安全であるのと同じではありません。
10 父が息子を思い出させるために望んでいる10の事
1. 収入を富と混同しないでください。 2. 重要な義務を最初にカウントします。 3. 月払いだけではなく、総コストで融資を判断する。 4. 本人からの個別の利益。
5. 所得の一時的な損失を計画する。 6. 月々の約束を年々増やして下さい。 7. 他人を感動させるために、将来の時間を取引しないでください。
8. 言うことができない能力を造って下さい。 9. 人の価値をお金で測定しないでください。 10. お金があなたの関係、価値および自由を働かせるようにして下さい。
11 息子のための実践的な演習
すべての収入の流れとそれがいかに信頼できるかを書き留めて下さい。 必要不可欠なもの、契約、オプションの購入にすべての支出を分割します。 各債務については、残高、料金、期間、手数料、保険および早期返済条件を記録します。
新規収入なしで何か月も必要不可欠なものをカバーできるかを計算します。 定期的な充電を1回選択してください。 最後に、次の支払いがあなたに押し込まれていない場合は、3つのことを名前付けます。
判断なしで一緒に練習をして下さい。 父親は質問と経験を提供します。息子は自分の選択の作者を残します。
12 最も重要な継承
銀行では、金融自由は固定額ではありません。 次の請求書の恐怖によって決定されるすべての決定なしに決定を行うための実用的な能力です。
父の最も貴重な贈り物はお金ではないかもしれません。 債務、時間、優先順位、個人尊厳を理解する能力があるかもしれません。
原版のページ 5 / 8
お金は命を救うべきです。 人生はお金を提供するべきではありません。 私は愛しています、彼女の午前。
父親は息子を教えるのではなく、もっと稼ぐ方法ではありません。 彼が選ぶ能力を維持する方法を彼に教えます。
ビジュアルレッスン:俳優、矢印、決定
5つの編集可能で簡単なフォロー図は、お金がどこから来るのか、それがどのように融資の課題の仕事、なぜ再発費用が増加し、選択の自由を増加させるのかを説明しています。
5つのスライドのビジュアルレッスン
原版のページ 6 / 8
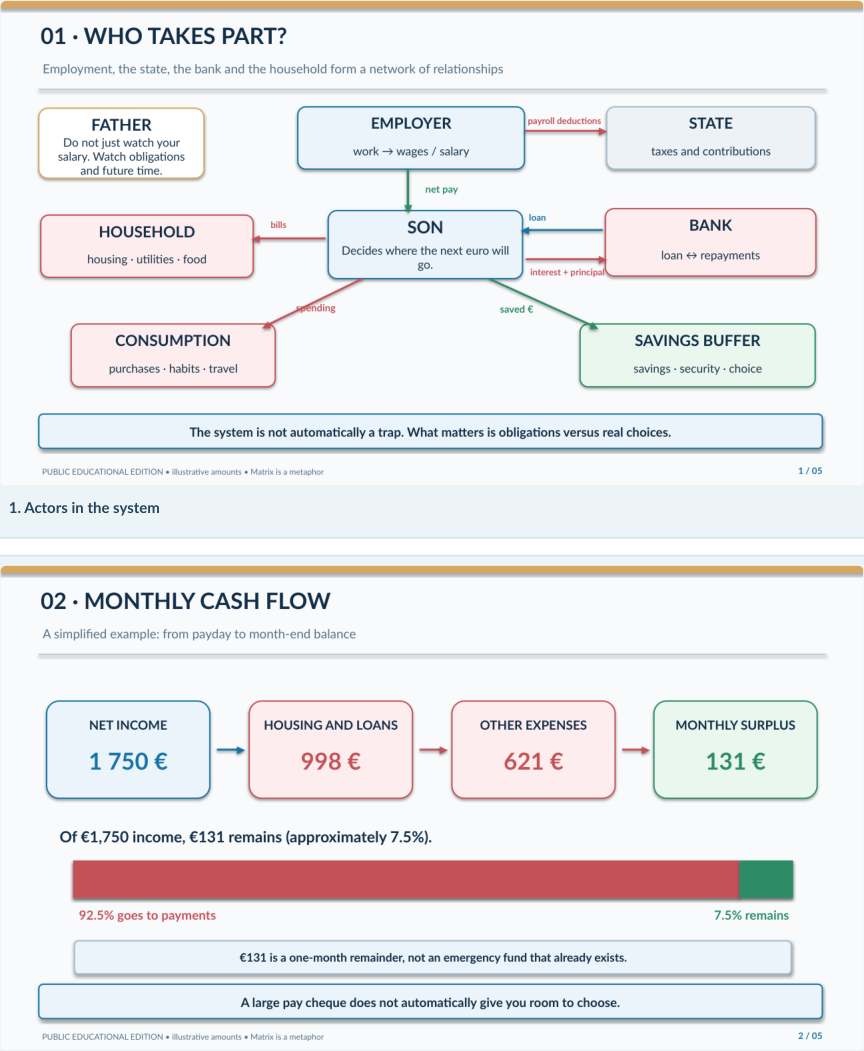
個々の図を参照
1. システム内のアクチュエータ
2. 毎月のキャッシュフロー
原版のページ 7 / 8
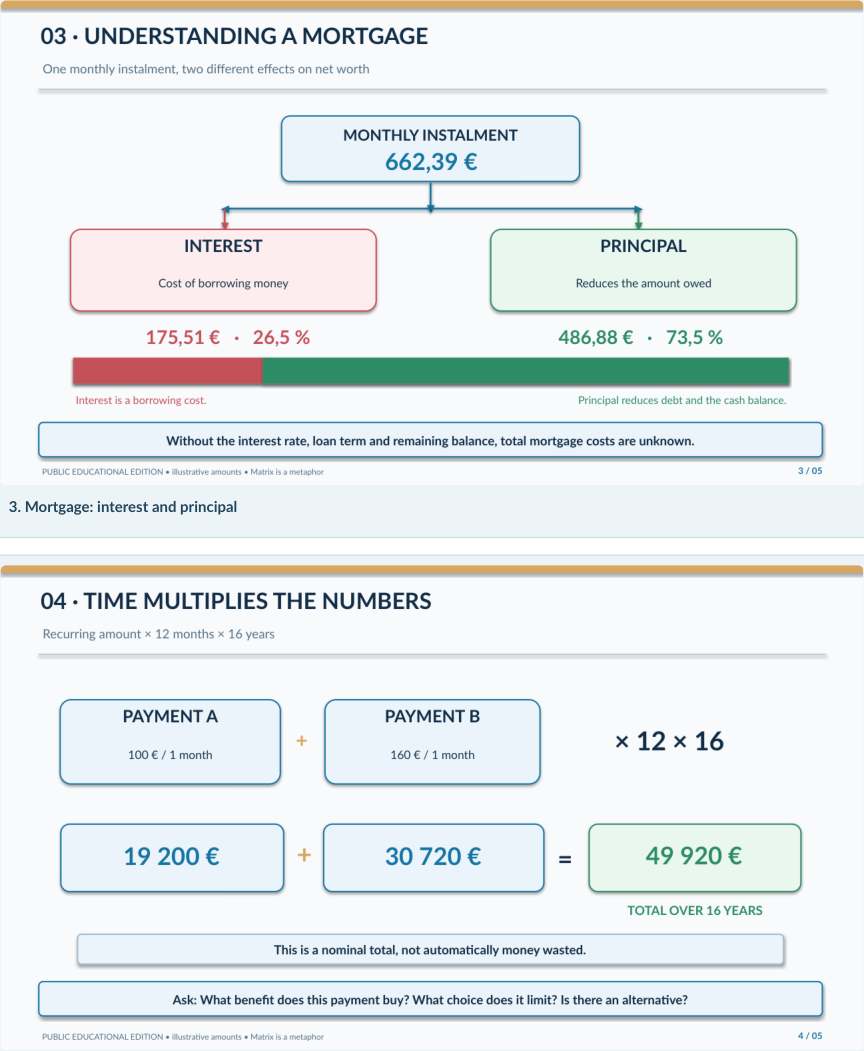
3. 住宅ローン:興味およびプリンシパル
4. 時間と再発の支払い
原版のページ 8 / 8
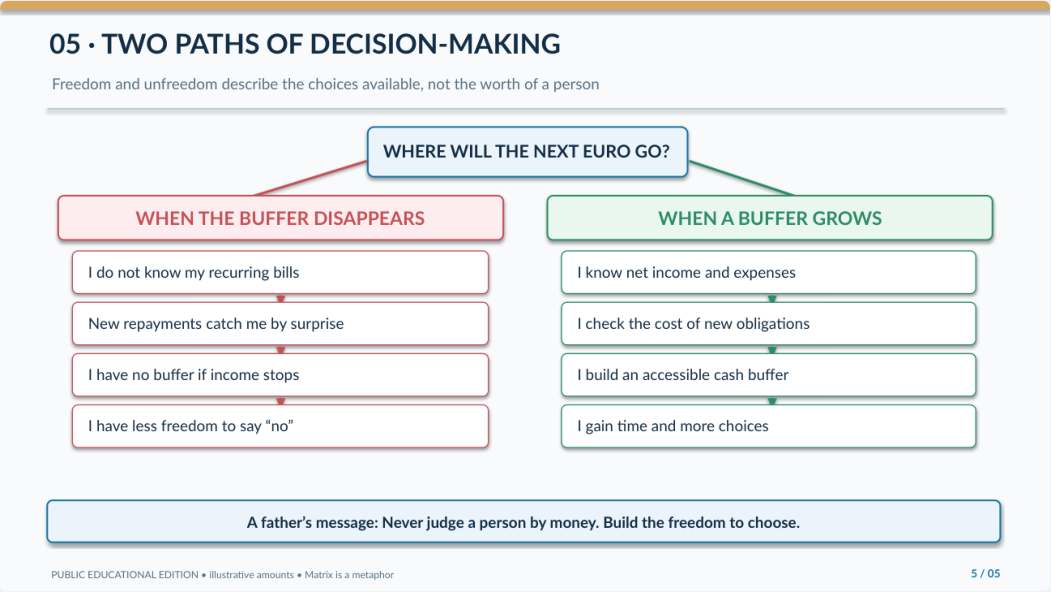
5. 決定の2つのパス
ユーロの金額は、Slovakソースのイラストから来ています。 ポーランドの読者にとって、彼らはPLNに変換されていないので、計算は言語間で匹敵するままです。
プロジェクトに戻る