Página del original 1 / 8
DE LOS VENTOS VIVO · FINANCIERAMENTITERACY· EDICIÓN PÚBLICA
La matriz financiera
Un padre y su hijo
Dinero, ingresos, gasto y el precio de la libertad personal
25 de octubre de 2026 · English
Este estudio educativo anónimo se basa en dos páginas fotográficas de cálculos manuscritos. Algunas entradas son inciertas o cruzadas. Las cifras ilustran conceptos; no se verifican registros financieros personales ni consejos financieros individuales. La Matriz es una metáfora, no una afirmación de que la realidad se simula.
Un padre no enseña a su hijo simplemente cómo ganar más. Él le enseña cómo mantener la capacidad de elegir.
Presupuesto mensual ilustrativo — NO datos familiares verificados
En el ejemplo didáctico de los gráficos, 1.750 € de ingresos netos menos 998 € para vivienda y deuda y menos 621 € para otros gastos dejan 131 € al mes. Las dos categorías de gasto se han redondeado y no demuestran cómo se clasificaban las cuentas manuscritas. El saldo mensual no es necesariamente un fondo de emergencia ya constituido.
1 750 €
NET INCOME
1 619 €
EXPENSES
131 €
REMAINDER
Una cuota de hipoteca, dos efectos económicos diferentes
175,51 € de intereses, el coste del préstamo (26,5 %).
486.88 € · Principal - reducción de la deuda (73,5%)
Ver la página ilustrada original · Leer el apartado correspondiente
Página del original 2 / 8
Números de las notas - contexto aritmético verificado e incierto
Tema
Resultado Aritmético
Cómo leerlo
Ilustración mensual de hipotecas
€175.51 + €486.88 = €662.39
Interés y principal: claro dentro de este ejemplo
Pago redondeado
comparación
€662 + €336 = €998
Valores redondeados, no necesariamente un préstamo actual
Pago recurrente de 16 años
ejemplo
€19,200 + €30,720 = €49,920
Total nominal, sin inflación ni rendimientos de inversión
Total mensual manuscrito
€1,619.25 declarado / €1,621.75
transcrito
2,50 € discrepancia; no reconciliada
01 ¿Cuál es la matriz financiera?
"Matrix" es nuestra metáfora para la red de empleo, ingresos, gastos del hogar, bancos, deuda y consumo. La propia red no es inherentemente mala: hace posible la vivienda, los servicios y la cooperación. La pregunta es si las obligaciones que tomamos nos dejan suficiente espacio para decidir cómo vivir.
Un padre le hace a su hijo una pregunta engañosamente simple: ¿Cuánto de su tiempo futuro ya ha prometido volver a repetir?
¿Pagos? Un salario grande no es el mismo que la libertad. La libertad también requiere liquidez, un margen de seguridad y la capacidad de decir
No.
El propósito es entender incentivos y compensaciones en lugar de culpar a las personas que tienen viviendas costosas, responsabilidades familiares o opciones limitadas.
02 Siete ideas que hacen que los números sean comprensibles
El ingreso es dinero recibido. Destinguir el pago neto y obtener ingresos fijos de ingresos impredecibles. Los gastos pueden ser
esenciales, contractualmente comprometidos o discrecionales; no todos los gastos son opcionales.
El flujo de efectivo es el dinero recibido menos los pagos reales en efectivo durante un período. Los activos son cosas que tienes, incluyendo ahorros y
propiedad; el pasivo es lo que debes. El valor neto equivale a activos menos pasivos y no es el mismo que su saldo de cuenta bancaria.
La liquidez significa dinero que puedes acceder a tiempo. Un piso puede tener un valor considerable pero no pagará una factura urgente mañana.
Un fondo de emergencia compra tiempo cuando la vida cambia inesperadamente.
03 Una hipoteca: el interés no es el principal
Un ejemplo legible muestra una cuota mensual de 662,39 €, compuesta por 175,51 € de intereses y 486,88 € de amortización del principal. En esa cuota concreta, aproximadamente el 26,5 % corresponde a intereses y el 73,5 % reduce la deuda.
Ver la página ilustrada original · Leer el apartado correspondiente
Página del original 3 / 8
El interés es el precio del préstamo; el reembolso principal reduce el saldo adeudado. Ambos dejan su cuenta, pero tienen diferentes efectos sobre el valor neto. El principal pago puede construir la equidad en el hogar, asumiendo que el valor de la propiedad no se cambia.
La proporción cambia a lo largo de un préstamo típico de amortising. Sin el saldo pendiente, la tasa de interés real, el plazo restante y los honorarios, nadie puede calcular los costos totales de la vida en préstamo de esta nota solo.
04 Comprobando los cálculos escritos a mano
662 € + 336 € = 998 € (cifras redondeadas). 175,51 € + 486,88 € = 662,39 €. 2.400 € + 868 € = 3.268 €. Las operaciones son correctas, aunque no se ha confirmado por separado el significado de algunos importes.
Las notas indican un total mensual de 1.619,25 €. Siete partidas de lectura aproximada (998,50 €, 260,50 €, 267,50 €, 14,50 €, 17,42 €, 54,50 € y 8,83 €) suman 1.621,75 €. La diferencia es de 2,50 €. Podría deberse a la lectura o a una cifra provisional. Sigue sin resolverse.
En otra sección figuran, entre otros importes, 621,25 €, 662 €, 1.283,25 € y 2.793,47 €. Hasta saber qué representa cada uno, no se pueden sumar como si fueran obligaciones adicionales.
05 Las pequeñas cantidades mensuales se convierten en grandes compromisos
Más de 16 años, 100 € × 12 × 16 = 19,200 € y 160 € × 12 × 16= 30,720 €. Juntos, la ilustración manuscrita de larga duración es de 49.920 €.
Esto no prueba que los pagos fueron desperdiciados. Podrían haber financiado la educación, la salud, la vivienda o la seguridad. La lección es examinar el propósito, el beneficio y el precio a largo plazo de cada decisión recurrente.
Son sumas nominales. El ejercicio excluye intencionadamente la inflación, los intereses y los posibles beneficios de las inversiones.
06 Cinco niveles de libertad financiera práctica
Nivel 1 — Visibilidad: puedo nombrar mis ingresos y cada gasto recurrente. Nivel 2 - Estabilidad: Cumpliré los pagos esenciales
sin pedir prestado regularmente para ellos.
Nivel 3 — Resiliencia: Tengo una reserva de emergencia accesible. Tres a seis meses de costos esenciales es una planificación común
referencia, no una regla universal.
Nivel 4 — Flexibilidad: puedo cambiar un trabajo, rechazar una oferta injusta o manejar una reparación sin crisis inmediata. Nivel 5 — Autonomía: un pago aproximado no dicta cada decisión de vida importante.
07 Medi tu propia Matriz
Proporción de compromisos fijos = pagos recurrentes esenciales ÷ ingresos netos × 100 %. Tasa de ahorro = dinero apartado deliberadamente ÷ ingresos netos × 100 %.
Reserva en meses = ahorros para emergencias disponibles ÷ gastos mensuales esenciales. Proporción de pagos de deuda = cuotas mensuales de préstamos ÷ ingresos netos mensuales × 100 %. Son indicadores didácticos, no límites normativos ni criterios de concesión bancaria.
Ningún porcentaje mide la libertad humana: el tamaño del hogar, la salud, el mercado de la vivienda, el apoyo fiable y las condiciones de empleo importan.
Ver la página ilustrada original · Leer el apartado correspondiente
Página del original 4 / 8
08 Mismo salario, opciones muy diferentes
Dos personas ficticias reciben 1.800 € netos al mes cada una. La persona A paga 1.650 € en gastos esenciales y deudas, y le quedan 150 €. La persona B paga 1.100 € y le quedan 700 €.
La diferencia en habitación mensual para maniobrar es de 550 €. Eso puede cambiar lo rápido que cada persona construye un búfer o si pueden dejar un trabajo dañino.
El contraste no es una clasificación moral. La ubicación, la discapacidad, las necesidades de cuidado infantil, las obligaciones familiares y la suerte pueden explicar gran parte de la diferencia.
09 píldora azul, píldora roja: una metáfora útil
píldora azul: "Mi salario aumentó, así que puedo permitirme otra obligación." Pero no repaso el costo total o pregunto qué estoy renunciando.
Píldora roja: "Permítanme ver los números reales, leer el acuerdo y estimar los próximos diez años". Yo elijo deliberadamente en lugar
que ser liderado por una cuota mensual anunciada.
La deuda puede resolver problemas reales; no es automáticamente una trampa. Un préstamo de consumo que aporta un beneficio a corto plazo puede, sin embargo, reducir las opciones futuras. Mirar próspero no es lo mismo que ser financieramente seguro.
10 Diez cosas que un padre quiere que su hijo recuerde
1. No confundan los ingresos con la riqueza. 2. Cuenta primero las obligaciones esenciales. 3. Juzgar un préstamo por costo total, no sólo el pago mensual. 4. Interés separado del director.
5. Plan para la pérdida temporal de ingresos. 6. Multiply monthly commitments into years. 7. No comercio su tiempo futuro meramente para impresionar a los demás.
8. Construir la capacidad de decir que no. 9. Nunca midas el valor de una persona por dinero. 10. Que el dinero sirva a sus relaciones, valores y libertad.
11 Ejercicio práctico para el hijo
Escribe cada flujo de ingresos y cuan confiable es. Divide todo el gasto en compras esenciales, contratos y opcionales. Para cada deuda, registra el saldo, la tasa, el plazo, los honorarios, los seguros y las condiciones de pago anticipado.
Cálculo cuántos meses podría cubrir los elementos esenciales sin nuevos ingresos. Elija un cargo regular para reconsiderar. Finalmente, nombre tres cosas que harías si el próximo pago no estuviera presionando sobre ti.
Hacer el ejercicio juntos sin juicio. El padre ofrece preguntas y experiencia; el hijo sigue siendo el autor de sus propias elecciones.
12 La herencia más importante
La libertad financiera no es una suma fija en un banco. Es la capacidad práctica de tomar decisiones sin que cada decisión sea determinada por el miedo al próximo proyecto de ley.
El regalo más valioso de un padre puede no ser dinero. Puede ser la capacidad de comprender la deuda, el tiempo, las prioridades y la dignidad personal.
Ver la página ilustrada original · Leer el apartado correspondiente
Página del original 5 / 8
El dinero debe servir a la vida. La vida no debe servir dinero. Amo, luego existo.
Un padre no enseña a su hijo simplemente cómo ganar más. Él le enseña cómo mantener la capacidad de elegir.
Lección visual: actores, flechas y decisiones
Cinco diagramas editables y fáciles de seguir explican de dónde proviene el dinero, dónde va, cómo funcionan las cuotas de préstamo, por qué los gastos recurrentes se suman y qué aumenta la libertad de elección.
Lección visual en cinco diapositivas
Ver la página ilustrada original · Leer el apartado correspondiente
Página del original 6 / 8
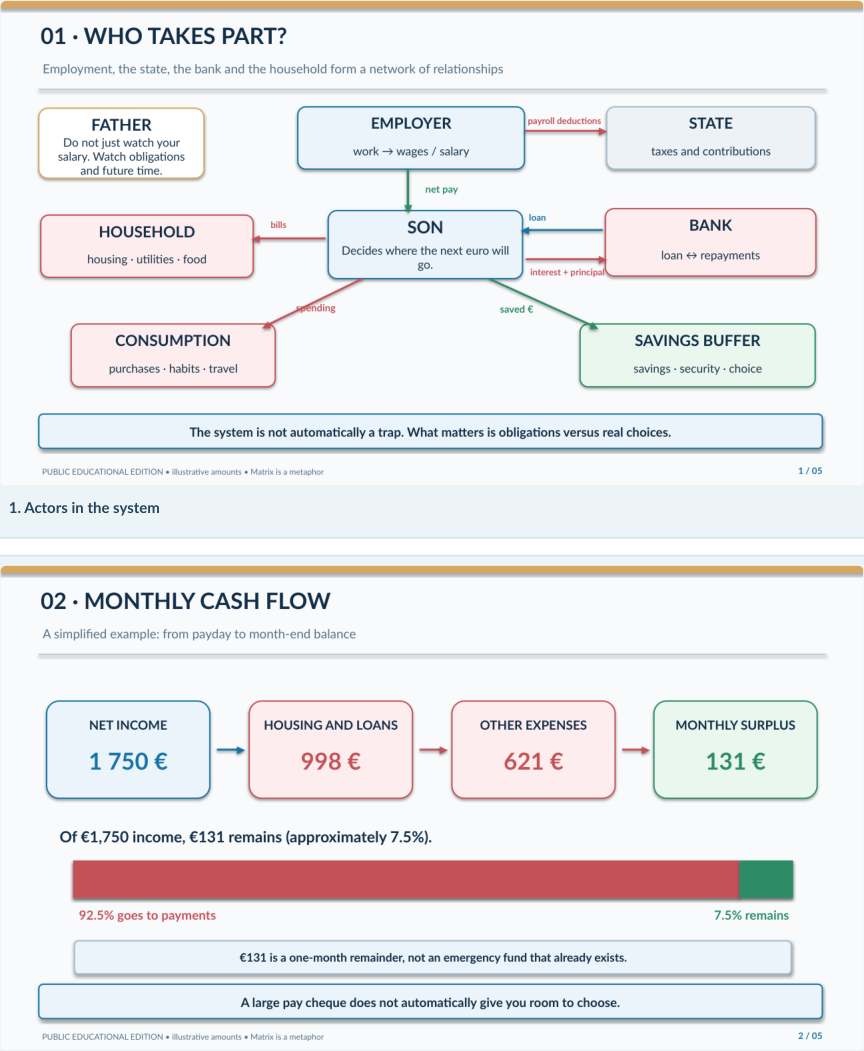
Ver diagramas individuales
1. Actores del sistema
2. Corrientes mensuales de efectivo
Ver la página ilustrada original · Leer el apartado correspondiente
Página del original 7 / 8
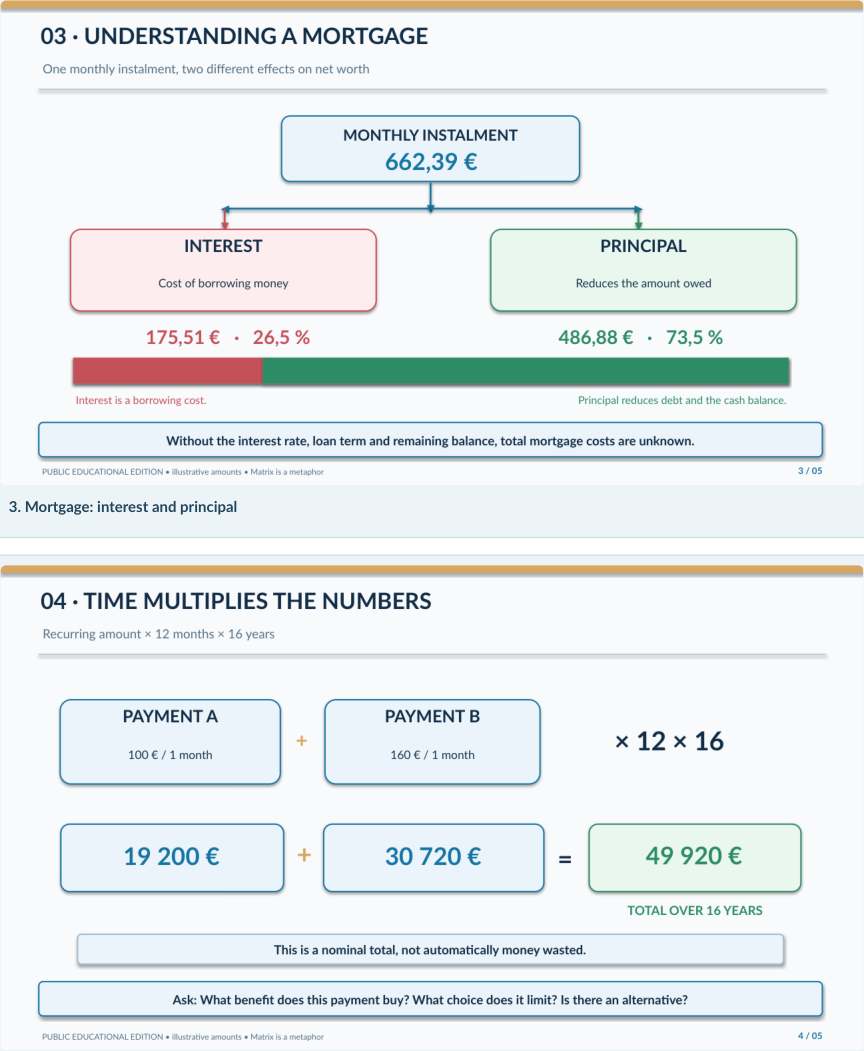
3. Mortgage: interest and principal
4. Tiempo y pagos recurrentes
Ver la página ilustrada original · Leer el apartado correspondiente
Página del original 8 / 8
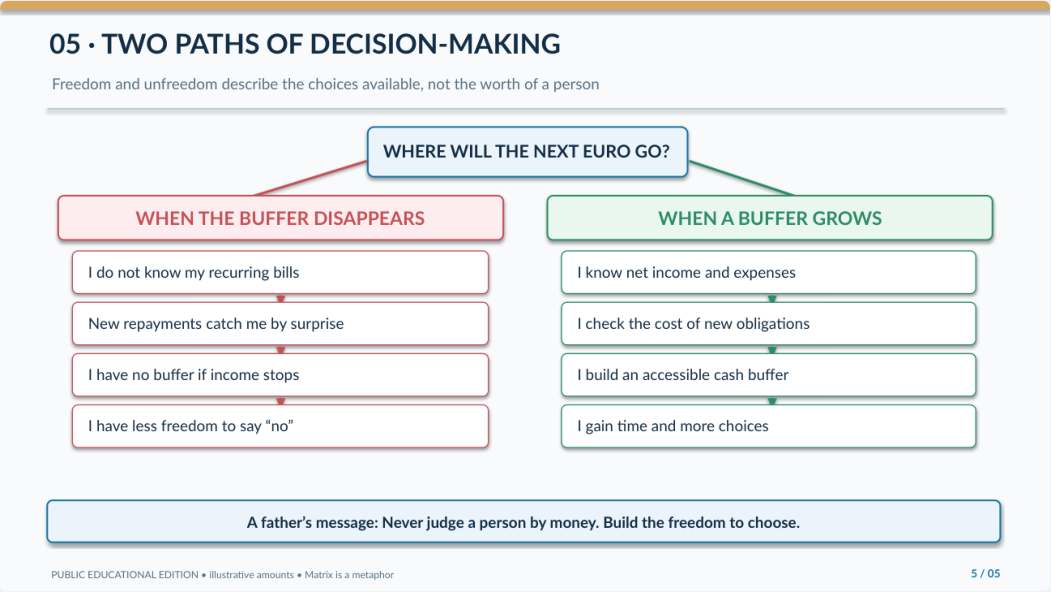
5. Dos vías de decisión
Los importes del euro provienen de las ilustraciones de origen eslovaco. Para los lectores en Polonia, no se convierten a PLN, por lo que los cálculos siguen siendo comparables en todos los idiomas.
Volver al proyecto
Ver la página ilustrada original · Leer el apartado correspondiente